Le piège des « Faux Hybrides » rechargeables (PHEV) en Belgique : Règles, calcul et risques fiscaux
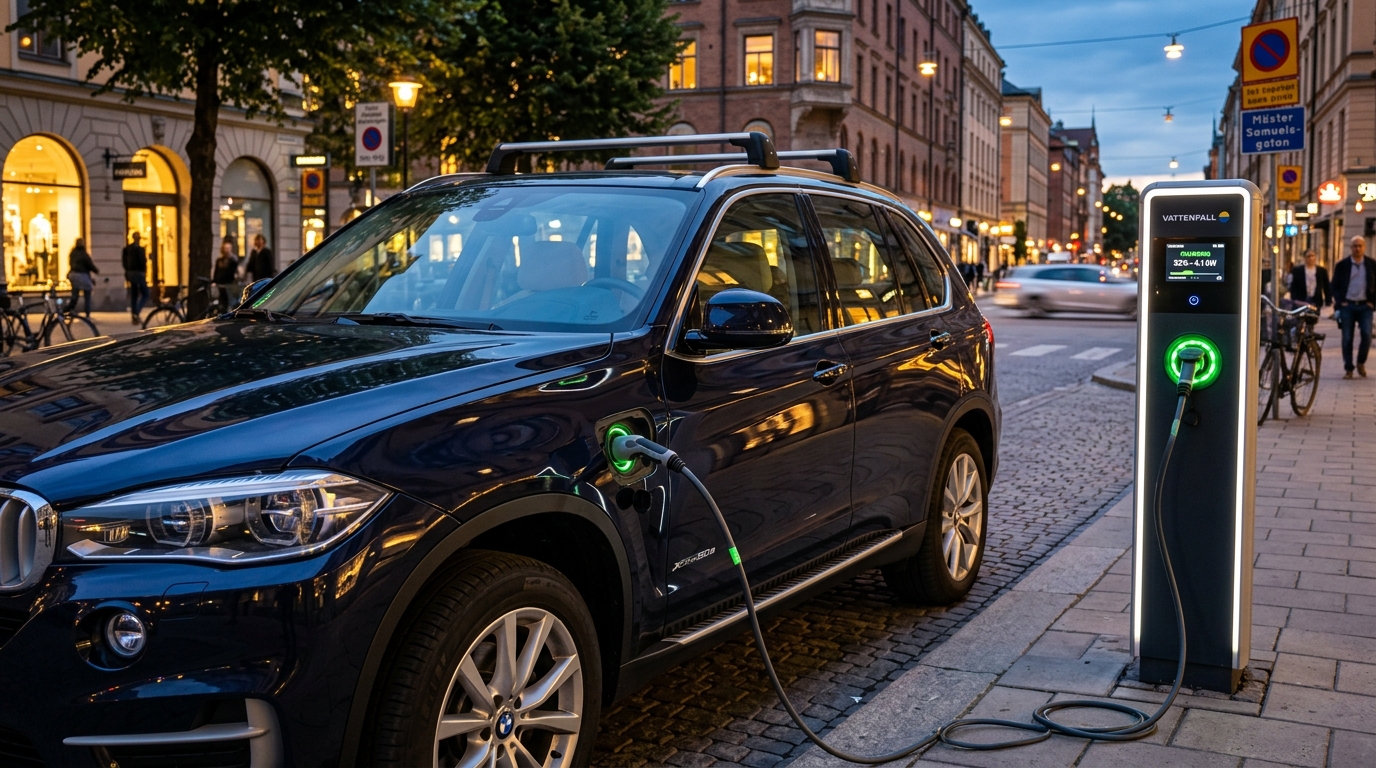
Sur le marché des véhicules d'occasion récents, de nombreux particuliers et chefs d'entreprise se laissent séduire par de superbes SUV hybrides rechargeables (PHEV) affichant des consommations théoriques de 2 litres/100 km et des émissions de 35 à 48 g de CO₂/km. Pourtant, lors de la réception de la fiche de paie ou de l'avertissement-extrait de rôle, la désillusion est brutale : le véhicule a été légalement requalifié en « faux hybride » (valse hybride) par le fisc belge. Résultat : un Avantage de Toute Nature (ATN) qui explose, une déductibilité fiscale en chute libre et une note fiscale alourdie de plusieurs milliers d'euros.
1. Le fondement juridique : L'article 65 du CIR 92
Au milieu des années 2010, plusieurs constructeurs automobiles premium ont exploité une faille du cycle d'homologation européen NEDC : installer une batterie de faible capacité (6 à 9 kWh) dans de très lourds SUV essence de plus de 2,2 tonnes. Sur banc d'essai, le véhicule parcourait ses 25 premiers kilomètres en tout électrique, affichant ainsi un score d'émissions flatteur (45 g CO₂/km), alors qu'en conditions réelles sur autoroute, la consommation dépassait les 11 litres aux 100 km.
Pour mettre un terme à cette optimisation artificielle, le Parlement fédéral belge a voté la loi-programme du 25 décembre 2017, codifiée à l'article 65 du Code des Impôts sur les Revenus 1992 (CIR 92) et détaillée par la circulaire administrative 2021/C/8.
2. Les 2 critères cumulatifs pour être un « Véritable Hybride »
Pour être reconnu comme un hybride authentique et conserver le bénéfice fiscal de sa faible valeur de CO₂ officielle, tout véhicule hybride rechargeable doit obligatoirement respecter simultanément deux critères :
Les émissions combinées pondérées de CO₂ homologuées (norme WLTP) doivent être strictement inférieures ou égales à 50 grammes par kilomètre. Dès 51 g/km, le véhicule est déclassé.
La capacité énergétique brute de la batterie (en kWh) divisée par la masse du véhicule en ordre de marche (par tranche de 100 kg) doit être au moins égale à 0,500.
Si une seule de ces deux conditions n'est pas remplie, le véhicule bascule automatiquement dans le statut fiscal de « faux hybride ».
3. La sanction du fisc : Éviction de la valeur de CO₂ officielle
Dès lors qu'un PHEV est qualifié de faux hybride, l'administration fiscale applique une sanction mathématique immédiate :
- Règle principale : Le fisc efface totalement la valeur de CO₂ verte inscrite sur la carte grise. À la place, il applique la valeur d'émissions de CO₂ du véhicule thermique correspondant (la version essence ou diesel non hybride équivalente commercialisée par le constructeur). Par exemple, un SUV hybride homologué à 45 g/km recevra d'office le taux de 225 g/km de son homologue essence !
- Règle subsidiaire du multiplicateur 2,5 : Si le constructeur ne commercialise aucun modèle thermique direct équivalent pouvant servir de référence légale, le taux de CO₂ officiel du véhicule est automatiquement multiplié par 2,5 !
4. Le désastre financier pour le conducteur et l'entreprise
A. L'explosion de l'Avantage de Toute Nature (ATN)
Pour un salarié ou un dirigeant d'entreprise qui utilise le véhicule à des fins privées, l'ATN imposable est calculé selon la formule légale :
ATN = Valeur catalogue TVAC × [5,5 % + (CO₂ retenu - CO₂ de référence) × 0,1 %] × 6/7 × Coefficient d'âge
Avec un taux de CO₂ réel passant de 40 g/km à plus de 210 g/km, le pourcentage d'ATN grimpe directement au plafond légal maximal de 18 % de la valeur catalogue.
Exemple concret : BMW X5 xDrive40e (Valeur catalogue : 82 000 €)
- S'il était reconnu vrai hybride (CO₂ 45 g) : ATN mensuel imposable = ~195 € / mois.
- Requalifié en faux hybride (CO₂ thermique correspondant 224 g) : ATN mensuel imposable = ~1 054 € / mois !
- Surcoût fiscal personnel pour le dirigeant : Plus de 5 000 € d'impôt supplémentaire à payer chaque année sur sa fiche de paie !
B. L'effondrement de la déductibilité fiscale de la société
Pour la société, la déductibilité des frais de voiture (amortissement, entretien, assurance, réparations) calculée selon la formule au gramme s'effondre de 95 % ou 100 % jusqu'au minimum légal de 40 % à 50 % (puis 0 % avec le calendrier d'extinction de la loi Van Peteghem). Les dépenses non admises explosent, augmentant directement la facture d'Impôt des Sociétés (ISOC).
C. La mauvaise surprise de la BIV flamande (Vlabel)
En Flandre, la taxe de mise en circulation (BIV) est calculée par le Vlabel en tenant compte des émissions réelles de CO₂. L'acquéreur privé d'un faux hybride d'occasion espérant payer une taxe symbolique reçoit un avis d'imposition pouvant atteindre 2 500 € à 4 500 € de BIV !
5. Liste des faux hybrides les plus fréquents sur le marché de l'occasion
Si vous recherchez une voiture d'occasion récente, méfiez-vous particulièrement de ces modèles très répandus :
| Modèle | Batterie brute | Masse en ordre de marche | Ratio calculé | Statut légal |
|---|---|---|---|---|
| BMW X5 xDrive40e (F15) | 9,0 kWh | 2 305 kg | 0,390 kWh / 100 kg | FAUX HYBRIDE |
| Porsche Cayenne S E-Hybrid (Gen 1) | 10,8 kWh | 2 425 kg | 0,445 kWh / 100 kg | FAUX HYBRIDE |
| Mercedes C 350e (W205 phase 1) | 6,2 kWh | 1 780 kg | 0,348 kWh / 100 kg | FAUX HYBRIDE |
| Mercedes GLE 500e (W166) | 8,7 kWh | 2 465 kg | 0,353 kWh / 100 kg | FAUX HYBRIDE |
| Volvo XC90 T8 (avant restylage fin 2021) | 11,6 kWh | 2 390 kg | 0,485 kWh / 100 kg | FAUX HYBRIDE |
| BMW X5 xDrive45e (G05) | 24,0 kWh | 2 510 kg | 0,956 kWh / 100 kg | VRAI HYBRIDE |
6. Comment vérifier avant d'acheter : Le protocole du COC
Avant de signer un bon de commande ou d'importer un PHEV d'occasion, effectuez systématiquement ce calcul sur le Certificat de Conformité Européen (COC) d'origine :
- Vérifiez la case 49.4 (Émissions CO₂ WLTP combinées) : le chiffre doit impérativement être ≤ 50 g/km.
- Relevez la case 13 (Masse du véhicule en ordre de marche) : divisez ce nombre par 100 (ex. 2 340 kg = 23,40 tranches).
- Relevez la capacité brute de la batterie en kWh (case 28.1 ou fiche technique officielle du constructeur).
- Divisez la capacité de la batterie par le résultat du point 2 :
Ratio = Capacité (kWh) / Tranches de 100 kg. Le résultat doit être ≥ 0,500.
7. Questions Fréquentes (FAQ)
Mon véhicule a été acheté neuf avant 2018. Suis-je concerné ?
Les véhicules commandés avant le 1er janvier 2018 bénéficient d'une clause de droits acquis et conservent leur CO₂ officiel d'origine tant qu'ils restent inscrits sous le même propriétaire. En revanche, toute revente d'occasion à un nouvel acquéreur déclenche l'application immédiate de la règle des faux hybrides.
Où trouver la liste officielle SPF Finances des véhicules thermiques correspondants ?
Le SPF Finances publie régulièrement sur son portail officiel une table de concordance répertoriant pour chaque faux hybride le véhicule thermique équivalent retenu et son taux de CO₂ applicable.
Estimez vos taxes pour ce véhicule
Utilisez notre simulateur gratuit pour calculer la TMC, la taxe annuelle et l'ATN.