De valkuil van de « Valse Hybrides » (PHEV) in België: Regels, berekening en fiscale risico's
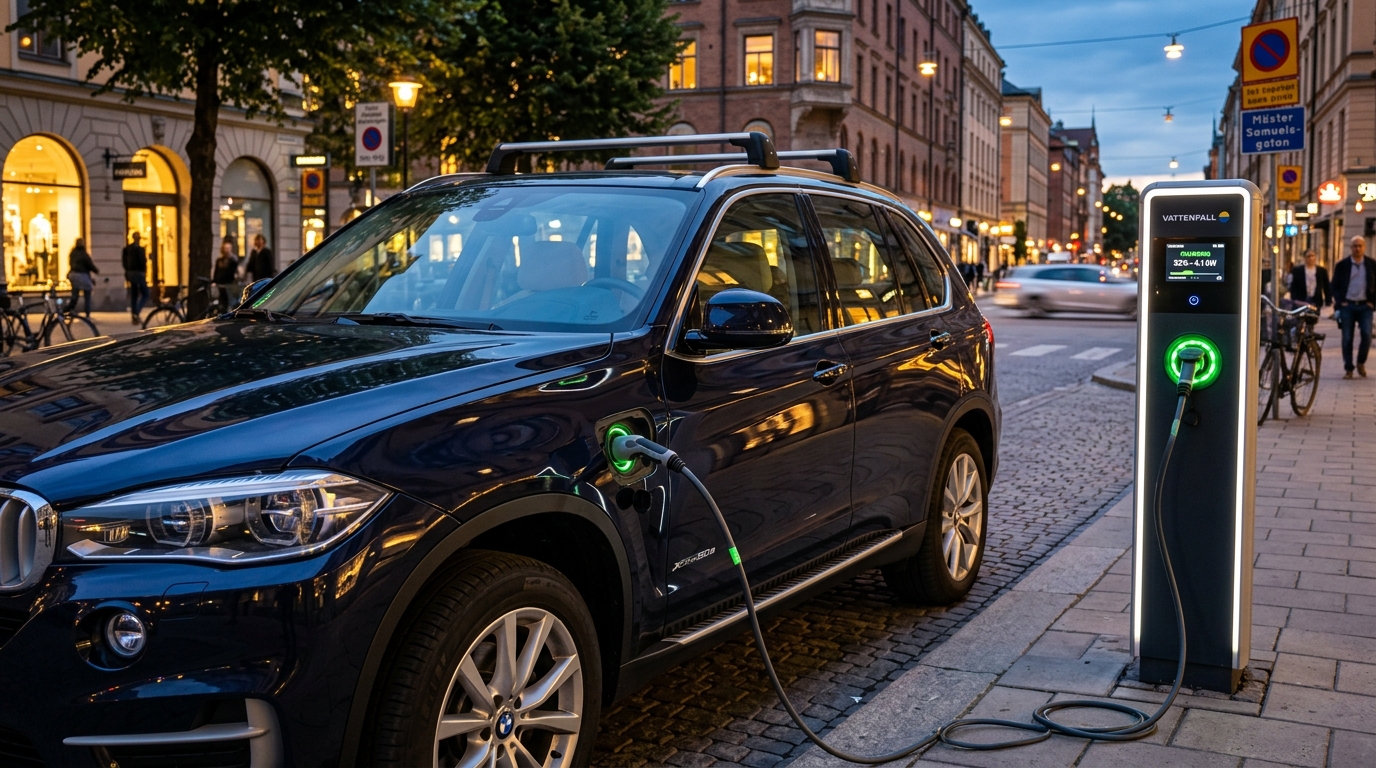
Op de tweedehandsmarkt laten veel particuliere kopers en bedrijfsleiders zich verleiden door luxueuze plug-in hybride SUV's met een theoretisch verbruik van amper 2 liter/100 km en een officiële CO₂-uitstoot van 35 tot 48 g/km. Bij ontvangst van het aanslagbiljet of de loonfiche volgt echter een zware financiële opdoffer: het voertuig werd door de fiscus geherkwalificeerd als een « valse hybride ». Het gevolg: een verviervoudiging van het Voordeel Alle Aard (VAA), een instorting van de fiscale aftrekbaarheid en duizenden euro's extra belastingen.
1. Wettelijke basis: Artikel 65 van het WIB 92
Verschillende constructeurs bouwden halverwege vorig decennium zware benzine-SUV's van ruim 2,3 ton om met een kleine batterij van amper 6 tot 9 kWh, enkel om de vroegere NEDC-laboratoriumtest te omzeilen.
De wetgever maakte hieraan een einde via de programmawet van 25 december 2017, opgenomen in artikel 65 van het Wetboek van de inkomstenbelastingen (WIB 92) en verduidelijkt in de administratieve circulaire 2021/C/8.
2. De twee cumulatieve voorwaarden voor een « Echte Hybride »
Om als een echte hybride te worden erkend en de gunstige officiële CO₂-uitstoot te behouden, moet een PHEV gelijktijdig aan twee voorwaarden voldoen:
De officiële gecombineerde WLTP-uitstoot mag niet meer bedragen dan 50 gram CO₂ per kilometer.
De bruto energiecapaciteit van de batterij in verhouding tot het rijklaar gewicht (per schijf van 100 kg) moet minstens 0,500 bedragen.
3. De fiscale sanctie: Vervanging van de officiële CO₂
Voldoet een wagen niet aan beide criteria, dan negeert de fiscus de officiële uitstoot. In de plaats geldt de CO₂-uitstoot van het overeenstemmende thermische model (de conventionele benzine- of dieselversie).
Bestaat er geen overeenstemmend model op de markt, dan wordt de cataloguswaarde van de CO₂ vermenigvuldigd met factor 2,5!
4. Financiële gevolgen
- Explosie van het Voordeel Alle Aard (VAA): Het belastbaar percentage stijgt onmiddellijk naar het wettelijk plafond van 18%. Voor een SUV van 80.000 € stijgt het maandelijks VAA van ~190 € naar meer dan 1.000 € per maand!
- Daling van de fiscale aftrekbaarheid: De aftrekbaarheid voor de vennootschap keldert naar 40% tot 50%, waardoor de vennootschapsbelasting fors toeneemt.
- Forse BIV in Vlaanderen: Vlabel gebruikt de herberekende thermische CO₂ voor de BIV-berekening, wat leidt tot een aanslag van duizenden euro's in plaats van enkele tientallen euro's.
5. Typische valkuilen op de tweedehandsmarkt
| Model | Batterij | Rijklaar gewicht | Berekende ratio | Fiscaal statuut |
|---|---|---|---|---|
| BMW X5 xDrive40e (F15) | 9,0 kWh | 2.305 kg | 0,390 kWh / 100 kg | VALSE HYBRIDE |
| Porsche Cayenne S E-Hybrid (Gen 1) | 10,8 kWh | 2.425 kg | 0,445 kWh / 100 kg | VALSE HYBRIDE |
| Mercedes C 350e (W205 fase 1) | 6,2 kWh | 1.780 kg | 0,348 kWh / 100 kg | VALSE HYBRIDE |
| Volvo XC90 T8 (vóór facelift eind 2021) | 11,6 kWh | 2.390 kg | 0,485 kWh / 100 kg | VALSE HYBRIDE |
| BMW X5 xDrive45e (G05) | 24,0 kWh | 2.510 kg | 0,956 kWh / 100 kg | ECHTE HYBRIDE |
6. Hoe controleren op het gelijkvormigheidsattest (COC)?
- Bekijk vak 49.4 (Gewogen WLTP CO₂-uitstoot): dit moet ≤ 50 g/km zijn.
- Bekijk vak 13 (Massa van het voertuig in rijklare toestand): deel door 100.
- Neem de bruto batterijcapaciteit in kWh (vak 28.1 of constructeursfiche) en deel door het resultaat van stap 2. De uitkomst moet ≥ 0,500 zijn.
Bereken uw belastingen voor dit voertuig
Gebruik onze gratis simulator om uw BIV, jaarlijkse verkeersbelasting en VAA te berekenen.