Fin de l’avantage fiscal des utilitaires pour les particuliers en Belgique : Règles BIV et taxe de circulation
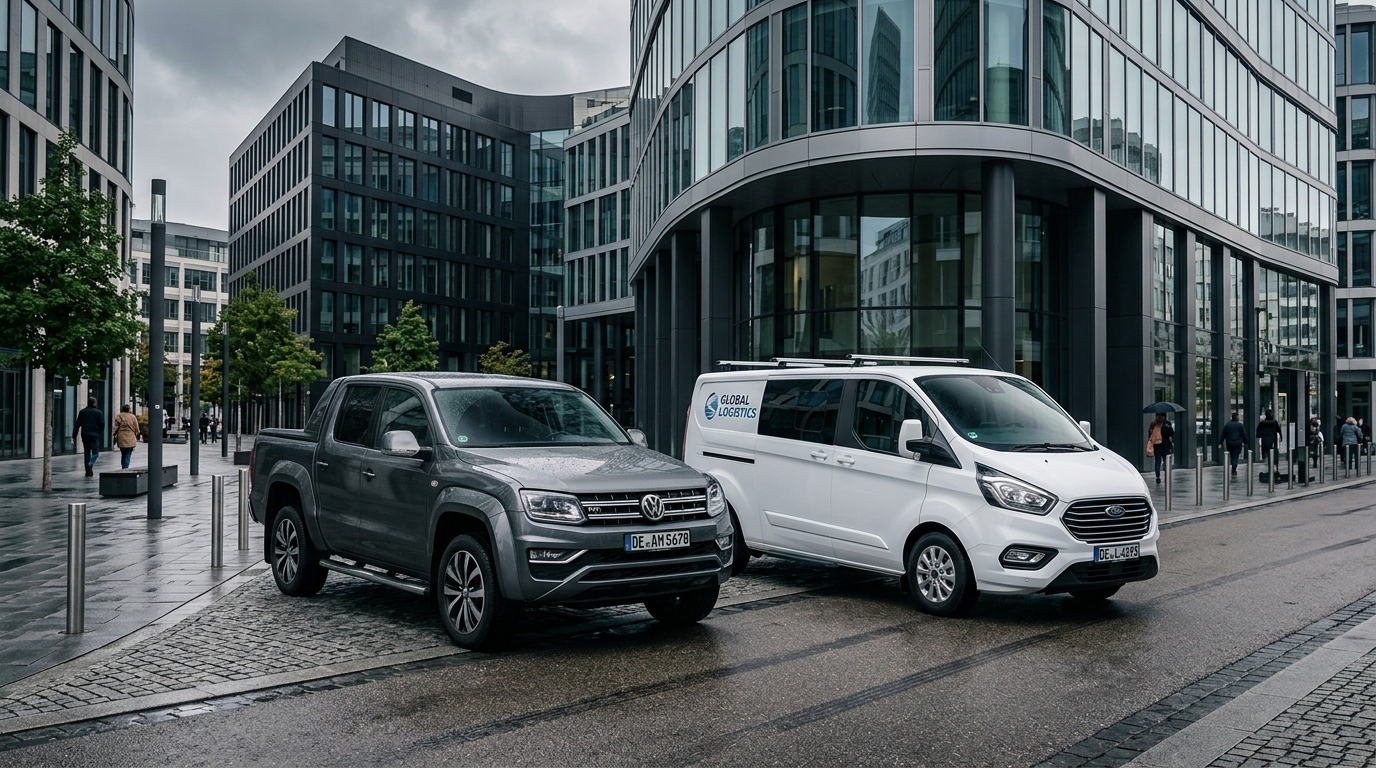
Pendant plusieurs décennies, l'immatriculation d'un véhicule sous le statut d'utilitaire léger (catégorie européenne N1 / camionnette / lichte vracht) représentait l'astuce fiscale la plus populaire de Belgique. En optant pour un pick-up américain imposant ou en transformant un SUV familial en break commercial deux places, un particulier pouvait échapper intégralement à la Taxe de Mise en Circulation (TMC / BIV) et bénéficier d'une taxe annuelle de circulation dérisoire, souvent plafonnée entre 120 € et 160 € par an. Ce régime d'exception pour les particuliers a cependant subi un coup d'arrêt historique.
1. Le tournant législatif du 1er janvier 2023 en Région flamande
Face à la prolifération de pick-ups surpuissants et de gros 4x4 utilisés exclusivement pour des déplacements privés et de loisirs dans les centres urbains, le gouvernement flamand a adopté le décret du 23 décembre 2022. Ce texte a instauré une rupture nette dans la politique fiscale automobile de la Région.
Depuis le 1ᵉʳ janvier 2023, les particuliers domiciliés en Flandre ne peuvent plus prétendre au régime fiscal préférentiel des camionnettes lors de l'immatriculation d'un utilitaire léger.
Condition indispensable pour conserver le tarif utilitaire en Flandre :
Le titulaire mentionné sur le certificat d'immatriculation doit être soit une personne morale (société commerciale, ASBL assujettie), soit une personne physique inscrite à la Banque-Carrefour des Entreprises (BCE) disposant d'un numéro d'entreprise / TVA actif attestant d'une activité professionnelle réelle nécessitant le transport de marchandises ou de matériel.
Pour tout particulier sans numéro d'entreprise actif, le véhicule utilitaire est désormais automatiquement assimilé, sur le plan fiscal, à une voiture ordinaire pour passagers (catégorie M1).
Par conséquent, la BIV (Belasting op inverkeerstelling) et la taxe annuelle de circulation sont calculées selon la formule verte flamande standard gérée par le Vlabel. Cette formule prend en considération :
- Les émissions de CO₂ homologuées (norme WLTP en g/km).
- La norme Euro d'émissions polluantes (Euro 6d, Euro 6e, etc.).
- Le type de carburant (diesel, essence, hybride ou électrique).
- La cylindrée et la puissance fiscale en chevaux fiscaux (CV).
2. Cas pratiques et simulations chiffrées : Le choc fiscal
Pour mesurer l'ampleur du changement financier pour un particulier flamand, voici une comparaison chiffrée directe entre le régime professionnel et le régime particulier :
| Véhicule | Profil Professionnel (Flandre) | Particulier en Flandre (Dès 2023) | Surcoût Année 1 |
|---|---|---|---|
|
Dodge RAM 1500 V8 5.7L HEMI Cylindrée 5 654 cc • CO₂ ~330 g/km |
BIV : 0,00 € Taxe annuelle : ~150,00 € |
BIV : 13 250,00 € (Plafond) Taxe annuelle : 3 850,00 € |
+ 16 950 € |
|
Ford Ranger 2.0 EcoBlue Diesel 1 996 cc • CO₂ ~225 g/km |
BIV : 0,00 € Taxe annuelle : ~135,00 € |
BIV : 4 180,00 € Taxe annuelle : 1 095,00 € |
+ 5 140 € |
|
Peugeot Partner Van 1.5 BlueHDi 1 499 cc • CO₂ ~140 g/km |
BIV : 0,00 € Taxe annuelle : ~115,00 € |
BIV : ~480,00 € Taxe annuelle : ~310,00 € |
+ 675 € |
Comme le montre le tableau, pour une petite camionnette de livraison sobre, l'impact reste mesuré. En revanche, pour un pick-up puissant à moteur V8 ou diesel lourd, la fiscalité devient instantanément confiscatoire pour un acheteur privé.
3. La situation en Région wallonne et à Bruxelles
À l'heure actuelle, la Région wallonne et la Région de Bruxelles-Capitale n'ont pas introduit d'exclusion automatique des personnes physiques. Un particulier domicilié à Namur, Liège ou Bruxelles peut toujours, en principe, immatriculer un utilitaire léger au tarif préférentiel (TMC nulle ou forfaitaire de 61,50 € à Bruxelles et taxe de circulation annuelle de 65 € à 160 € basée sur la Masse Maximale Autorisée).
Toutefois, pour être légalement reconnu comme utilitaire léger, le véhicule doit impérativement respecter les critères techniques fédéraux stricts (Arrêté royal du 15 mars 1968 et Règlement UE 2018/858) contrôlés par les stations de contrôle technique agréées :
A. Les pick-ups simple cabine
Ils comportent au maximum 2 places assises à l'avant (conducteur compris) et une benne ouverte totalement séparée de l'habitacle. Ce type de carrosserie est automatiquement qualifié d'utilitaire sans contestation possible.
B. Les pick-ups double cabine (Le piège du ratio 50 %)
Pour qu'un pick-up à 4 ou 5 places assises soit reconnu comme camionnette, la longueur utile du plancher de chargement (benne) doit mesurer au moins 50 % de la longueur de l'empattement (distance entre l'axe des roues avant et arrière). Si la benne est ne serait-ce qu'un centimètre trop courte, le véhicule est immédiatement reclassé en voiture de tourisme ordinaire, entraînant l'exigibilité de la TMC complète et de l'éco-malus wallon !
C. Les SUV et breaks transformés (Fausse camionnette)
Pour transformer un véhicule de tourisme en utilitaire léger fiscalement conforme :
- La banquette arrière doit être définitivement retirée.
- Tous les points d'ancrage des ceintures de sécurité et des sièges arrière doivent être neutralisés de manière irréversible (soudure, vis meulées).
- Le plancher de chargement doit être rigide, horizontal et continu sur toute la longueur utile.
- Une cloison de séparation fixe d'une hauteur minimale de 20 cm (ou une cloison complète mi-hauteur / grille) doit être solidement ancrée derrière les sièges avant.
4. Droits acquis et clause de grand-père (Grandfathering)
Qu'advient-il des véhicules immatriculés par des particuliers flamands avant la date fatidique du 1er janvier 2023 ?
Le législateur flamand a prévu une clause de maintien des droits acquis : les particuliers qui possédaient déjà un utilitaire léger immatriculé avant le 1er janvier 2023 continuent de bénéficier de l'exonération de BIV et de la taxe annuelle réduite tant que le véhicule reste inscrit sous la même plaque et au nom du même titulaire.
Attention aux changements de situation :
- Toute revente d'occasion à un autre particulier entraîne la perte immédiate des droits acquis.
- Le transfert du véhicule à un conjoint ou un enfant (sauf cas spécifique de succession avec maintien de plaque) déclenche la requalification.
- Un déménagement de la Wallonie vers la Flandre entraîne l'application immédiate de la taxe annuelle flamande ordinaire pour les particuliers.
5. Foire aux Questions (FAQ) sur les utilitaires en Belgique
Puis-je immatriculer un pick-up au nom d'un ami indépendant pour éviter les taxes en Flandre ?
C'est une pratique formellement illégale constitutive de fraude fiscale (prête-nom). Le Vlabel et l'inspection fiscale croisent désormais les données de géolocalisation, les contrôles routiers ANPR et les domiciles des conducteurs réguliers. En cas de contrôle, le particulier risque un redressement fiscal avec majoration de 100 % à 200 % d'amende administrative.
La Wallonie va-t-elle adopter la même mesure que la Flandre ?
Plusieurs propositions de décret visant à restreindre le statut utilitaire aux seuls professionnels ont déjà été déposées au Parlement wallon. Même si la mesure n'a pas encore été généralisée à l'ensemble des utilitaires, la tendance générale en Belgique s'oriente vers la fin progressive des niches fiscales profitant aux véhicules lourds de loisirs.
Une remorque attelée à un utilitaire est-elle soumise à une taxe distincte ?
Oui. Si la remorque a une Masse Maximale Autorisée (MMA) supérieure à 750 kg, elle possède sa propre immatriculation (plaque débutant par Q) et fait l'objet d'une taxe de circulation annuelle spécifique calculée au poids. Les remorques de moins de 750 kg ne paient pas de taxe propre mais doivent arborer la reproduction de la plaque du véhicule tracteur.
Un indépendant en activité complémentaire conserve-t-il l'avantage en Flandre ?
Oui, pour autant que son numéro d'entreprise soit actif à la BCE au moment de la demande d'immatriculation. Cependant, sur le plan de l'impôt des personnes physiques (IPP) et de la TVA, la déductibilité des frais du véhicule devra être strictement ventilée au prorata de l'usage professionnel réel.
Estimez vos taxes pour ce véhicule
Utilisez notre simulateur gratuit pour calculer la TMC, la taxe annuelle et l'ATN.